Manchester United reduce plantilla y enfrenta creciente deuda
El nuevo Manchester United de Sir Jim Ratcliffe ya tiene una primera fotografía clara: menos gente en las oficinas, más dinero para el césped y una montaña de deuda que no deja de crecer. El club ha recortado 322 puestos de trabajo en dos años y, al mismo tiempo, ha disparado su gasto en fichajes hasta rozar los 200 millones de libras este verano. La apuesta es evidente. El riesgo, también.
Un gigante que adelgaza por dentro
Las cuentas completas de la temporada financiera 2025-26 muestran un tijeretazo profundo. La plantilla fija del club ha pasado de 1.127 empleados a 805 en solo dos años, hasta el 30 de junio, una caída del 28,6 por ciento.
El golpe más duro ha caído sobre dos áreas clave del negocio moderno de cualquier club: medios propios y área comercial. En la primera, el número de trabajadores se ha desplomado un 45 por ciento; en la segunda, un 44 por ciento. Menos producción interna, menos músculo comercial, menos estructura alrededor del producto “equipo”.
La administración y departamentos relacionados —incluida la venta de entradas— han perdido 161 puestos. Otros 60 empleos han desaparecido dentro del área estrictamente futbolística: ojeadores, técnicos de academia, personal que alimenta la base deportiva del club.
Todo forma parte del plan de ajuste que Ratcliffe lanzó tras la entrada de Ineos en el control de las operaciones futbolísticas en febrero de 2024, tras la compra de una participación minoritaria a la familia Glazer. El mensaje ha sido claro desde el primer día: recortar costes operativos para liberar recursos para el primer equipo.
En paralelo, el club ha seguido dependiendo de una enorme bolsa de personal eventual. Durante la temporada 2025-26, Manchester United empleó a 2.614 trabajadores temporales, en su mayoría para los días de partido. El estadio sigue siendo una ciudad que se enciende y apaga cada dos semanas.
De las pérdidas al beneficio operativo
Los números deportivos han ido acompañados por una mejora en el rendimiento financiero del día a día. El club ha pasado de un resultado operativo negativo cercano a los 70 millones de libras en 2024 a un beneficio operativo de 22,6 millones a 30 de junio de este año.
La masa salarial cayó hasta los 302 millones de libras la pasada campaña, un alivio notable para una de las mayores partidas del presupuesto. Esa factura, sin embargo, volverá a subir: el regreso a la Champions League activa incrementos salariales ligados a la clasificación y eleva automáticamente el coste de la plantilla.
Pese a ese giro en el resultado operativo, el balance final sigue teñido de rojo. United registró una pérdida antes de impuestos de 47 millones de libras en 2025-26. Es el séptimo año consecutivo con números negativos en la última línea de la cuenta de resultados. Un club que factura como una multinacional y sigue sin cerrar el ejercicio en positivo.
Los movimientos de tipo de cambio sobre la deuda denominada en dólares han empeorado aún más el cuadro financiero. Los costes financieros netos se han disparado hasta 69,6 millones de libras, con 38,9 millones solo en intereses de préstamos. El peaje de vivir permanentemente apalancado.
Deuda por encima de los 1.100 millones
Mientras el club ajusta plantilla y presume de récord de beneficio operativo básico, la deuda sube otro peldaño. Manchester United debe ya 1.150 millones de libras, sumando deuda financiera y compromisos por traspasos.
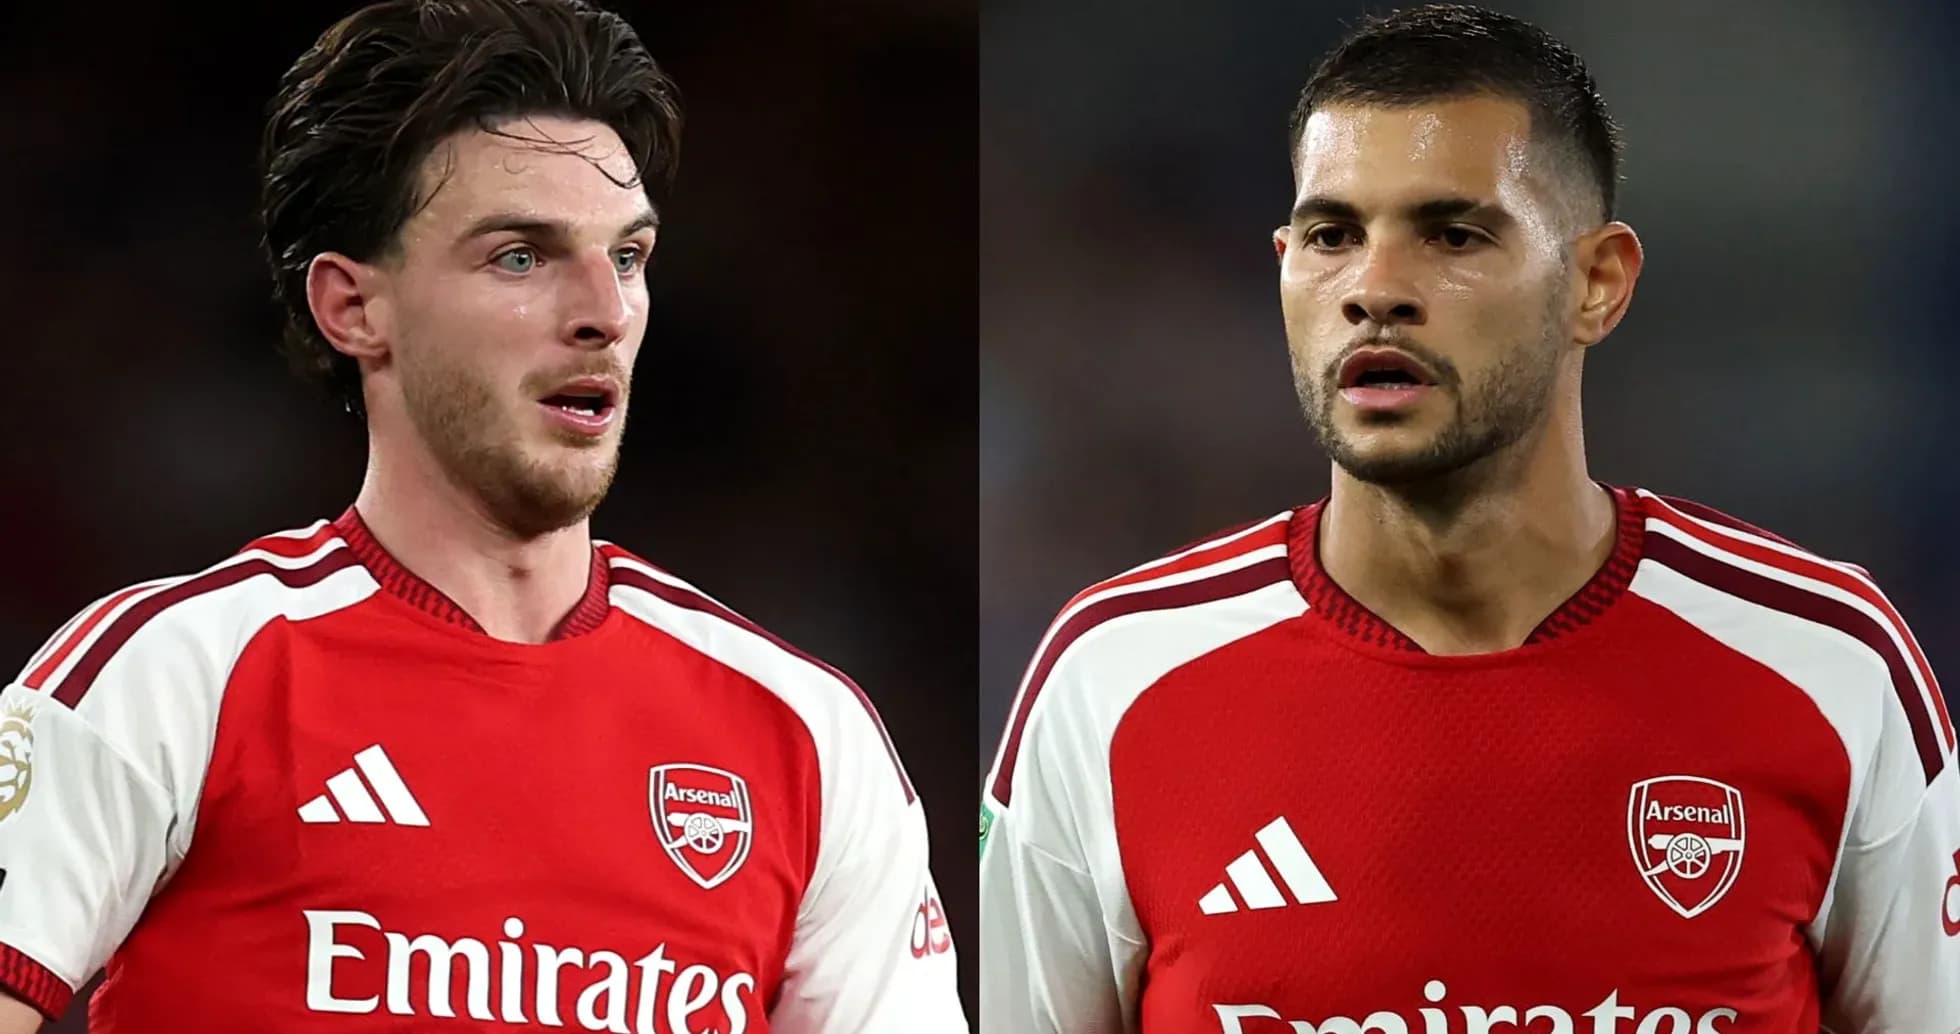
El club ha pedido otros 90 millones de libras para ayudar a financiar su agresivo mercado de verano. Las cuentas anuales desvelan un gasto de 191,7 millones en nuevos jugadores, incluyendo a Andrey Santos, Youri Tielemans y Carlos Baleba, una cifra que incorpora comisiones de agentes y gravámenes de la Premier League.
Para sostener ese esfuerzo, United realizó tres disposiciones adicionales sobre su línea de crédito renovable entre el 29 de julio y el 28 de agosto, por un total de 120 millones de libras, y devolvió 30 millones el 21 de septiembre. Resultado: 200 millones de los 400 millones disponibles en esa línea ya están utilizados.
El nuevo tramo de 90 millones quedó reflejado en una comunicación completa a la Bolsa de Nueva York tras la publicación de las cuentas 2025-26. Transparencia obligada para un club que cotiza y vive bajo el escrutinio constante del mercado.
El desglose de la deuda impresiona: 578 millones de libras de pasivo histórico tras la refinanciación estival de los bonos garantizados vinculados a la compra del club por parte de los Glazer en 2005; 200 millones dispuestos en la línea de crédito renovable; y 375 millones en compromisos de pago por traspasos pendientes.
Esa última cifra supone, al menos, una ligera corrección: son 72,1 millones menos que los 447,1 millones que figuraban en las cuentas de 2024-25. Con 67,9 millones por cobrar aún en ventas de jugadores, la deuda neta por traspasos se sitúa en 307,1 millones. De ellos, 193,3 millones vencen en los próximos 12 meses. La presión de caja no se relaja.
Además, otros 122,8 millones podrían activarse si los futbolistas fichados antes del 30 de junio cumplen determinados objetivos de rendimiento. Bonificaciones deportivas que pueden convertirse en otra ola de pagos a corto y medio plazo.
Récord de EBITDA y una cláusula que vigila el futuro
En medio de este equilibrio inestable, el club exhibe un dato como escudo: el EBITDA —la medida del beneficio operativo básico antes de amortizaciones, intereses e impuestos— alcanzó un récord de 216,4 millones de libras en 2025-26. Para esta temporada, la previsión se mueve en una horquilla de entre 205 y 225 millones.
Ese indicador no es un simple número para presumir en presentaciones. Es una condición contractual. Bajo los términos de la deuda y de la línea de crédito renovable, Manchester United se expone a penalizaciones no especificadas si su EBITDA cae por debajo de 125 millones de libras en cualquier periodo de 12 meses sometido a prueba.
La ecuación es nítida: recortar estructura, invertir fuerte en plantilla, mejorar el rendimiento en el campo y sostener un beneficio operativo alto que mantenga a raya a los acreedores. Todo ello, con más de 1.100 millones de libras de obligaciones sobre la mesa.
Ratcliffe ha dejado claro el plan. La pregunta ya no es qué quiere hacer Manchester United, sino cuánto tiempo puede vivir al límite sin que la deuda, los resultados deportivos o la paciencia del entorno rompan el equilibrio.